Decentralized finance, blockchain, and crypto markets
La moneda estable USAT de Tether, regulada a nivel federal, se ha expandido de Ethereum a Celo, donde la abstracción de tarifas permite a los usuarios pagar el gas de la red en la propia moneda estable. La medida vincula el cumplimiento, la distribución y el diseño de transacciones diarias.
Una declaración conjunta entre el Reino Unido y los Estados Unidos trata a las monedas estables como infraestructura de dinero digital y exige reglas compatibles que respalden los pagos transfronterizos sin debilitar las salvaguardias.
El cirBTC de Circle ahora está disponible en Ethereum como un token respaldado por bitcoin 1:1, lo que brinda a las instituciones otra ruta para colocar garantías de BTC en los flujos de trabajo de préstamos, creación de mercado y liquidación.
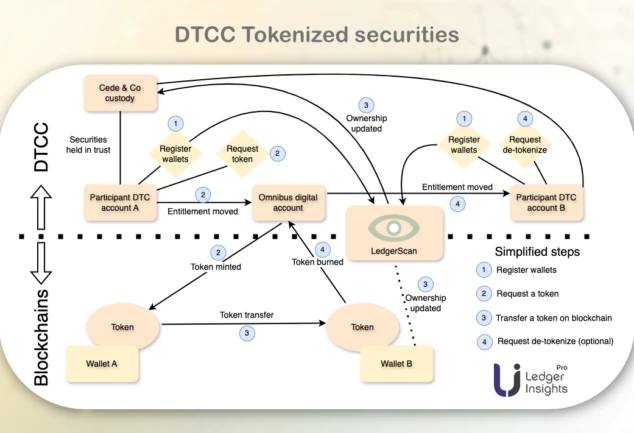
DTCC dice que los activos mantenidos en The Depository Trust Company se convirtieron en tokens y se utilizaron en transacciones de producción real con aproximadamente 40 empresas participantes, lo que coloca la infraestructura del mercado regulado en el centro de la próxima prueba de tokenización.
Coinbase y Marex están probando un flujo de trabajo de compensación regulado en el que el USDC puede pasar a operaciones de margen de derivados, haciendo de las monedas estables una herramienta de liquidación para la infraestructura del mercado en lugar de solo una balanza comercial.
La red de prueba de la Fase 1 de RealFi abre los flujos de intercambio, participación y desvinculación en torno a USDr y sUSDr, ofreciendo un experimento en vivo sobre si el capital de las stablecoins puede conectarse con los mercados de crédito del mundo real.
La plataforma Stablecoin de Visa brinda a los bancos, fintechs y proveedores de pagos una ruta administrada para acuñar, mover, almacenar y canjear monedas estables, trasladando la conversación de los lanzamientos de tokens a la infraestructura operativa.
La moneda estable USAT de Tether, centrada en Estados Unidos, se está moviendo más allá de Ethereum hacia Celo, donde la acuñación, quema y abstracción de tarifas nativas hacen que los dólares regulados sean más fáciles de usar en aplicaciones orientadas a pagos.
La orientación de la CFTC sobre contratos perpetuos y garantías de activos digitales brinda a las instituciones estadounidenses una ruta más clara hacia los derivados criptográficos globales, al tiempo que deja sin resolver el apalancamiento, la custodia y el riesgo transfronterizo.
La aprobación de la OCC de Circle y un flujo de trabajo de margen del USDC en vivo con Marex muestran que los activos digitales avanzan más hacia las operaciones reguladas de custodia, compensación y tesorería.
La implementación x402 de Stellar muestra cómo la liquidación de monedas estables, las condiciones de pago HTTP y la verificación del facilitador podrían permitir que el software compre servicios digitales sin cuentas o suscripciones prediseñadas.
El proyecto de normas del Banco de Inglaterra sitúa el pronto rescate, la disciplina de las reservas y la supervisión del banco central en el centro del camino de 2027 para las monedas estables sistémicas en libras esterlinas.
El nuevo estándar de gancho v4 de Uniswap verifica la elegibilidad de la billetera y los permisos de liquidez en la capa del grupo, brindando a los fondos y valores tokenizados una ruta hacia el comercio de AMM sin depender de una puerta de entrada.
La plataforma Stablecoin de Visa es menos una billetera criptográfica para el consumidor que una capa de operaciones para instituciones que necesitan controles gobernados de acuñación, canje, transferencias y liquidación en un solo lugar.
El nuevo estándar de grupo autorizado v4 de Uniswap es una apuesta a que los activos regulados pueden utilizar creadores de mercado automatizados sin abandonar la liquidación programable o la componibilidad.
La nueva alineación entre la SEC y la CFTC en torno a la estructura del mercado criptográfico está cambiando la cuestión de si los activos digitales se comercializan a dónde, cómo y bajo qué reglas.
La extensión del período de comentarios de julio de la CFTC mantiene en el foco la estructura del mercado de contratos perpetuos a medida que los criptoderivados avanzan hacia lugares regulados en Estados Unidos.
Dado que los proyectos de ley sobre la estructura del mercado criptográfico aún enfrentan riesgos de sincronización, la agenda de puerto seguro de la SEC se está convirtiendo en el camino práctico a corto plazo para los constructores de DeFi.
El calendario cada vez más reducido previo al receso del Senado y la agenda de estructura de mercado paralela de la CFTC están convirtiendo la regulación criptográfica estadounidense en una prueba del ancho de banda legislativo.
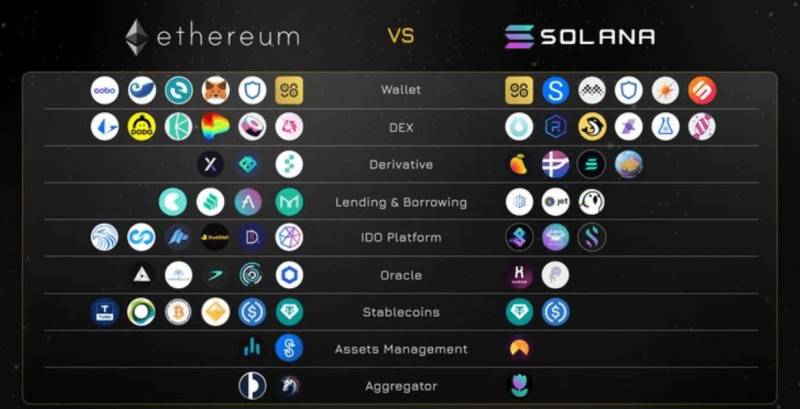
Los nuevos datos del mercado apuntan a redes Ethereum, Solana y Avalanche más ocupadas incluso cuando los costos caen, lo que pone la próxima prueba de DeFi en el uso real en lugar del impulso del precio de los tokens únicamente.
La fecha límite para comentarios del 27 de julio de la CFTC sobre el comercio 24 horas al día, 7 días a la semana y los contratos de estilo perpetuo brinda a los criptocentros una apertura formal para argumentar que los mercados siempre activos necesitan reglas de derivados estadounidenses más claras.
Coinbase Asset Management está reviviendo su Stablecoin Bootstrap Fund para generar liquidez del USDC en DeFi, convirtiendo un incentivo criptonativo en una herramienta de estructura de mercado más institucional.
La implementación de la Ley GENIUS de EE. UU. está poniendo el momento de los reembolsos, la supervisión de los emisores, la calidad de las reservas y la supervisión estatal-federal en el centro del debate sobre la estructura del mercado de las monedas estables.
Los datos de circulación actuales del USDC de Circle y el lanzamiento impulsado por Stripe de Ramp muestran que las monedas estables pasan de los saldos comerciales de criptomonedas a flujos de trabajo de pagos corporativos controlados.