Decentralized finance, blockchain, and crypto markets
In einer gemeinsamen Erklärung Großbritanniens und der USA werden Stablecoins als Infrastruktur für digitales Geld behandelt und kompatible Regeln gefordert, die grenzüberschreitende Zahlungen unterstützen, ohne die Sicherheitsmaßnahmen zu schwächen.
Das cirBTC von Circle ist jetzt als 1:1-Bitcoin-gestützter Token auf Ethereum verfügbar und bietet Institutionen eine weitere Möglichkeit, BTC-Sicherheiten in Kreditvergabe-, Market-Making- und Abwicklungsabläufe zu integrieren.
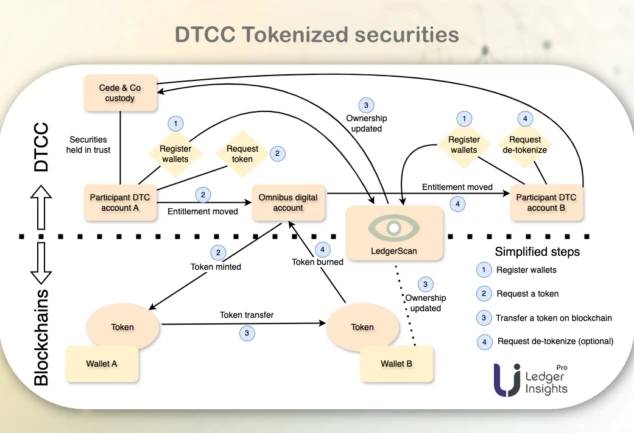
Laut DTCC wurden die bei der Depository Trust Company gehaltenen Vermögenswerte in Token umgewandelt und in echten Produktionsgeschäften mit etwa 40 teilnehmenden Unternehmen verwendet, wodurch die regulierte Marktinfrastruktur in den Mittelpunkt des nächsten Tokenisierungstests gerückt wird.
Coinbase und Marex testen einen regulierten Clearing-Workflow, bei dem USDC in Derivate-Margin-Operationen einsteigen kann, wodurch Stablecoins zu einem Abwicklungsinstrument für die Marktinfrastruktur und nicht nur zu einem Handelsguthaben werden.
Das Phase-1-Testnet von RealFi öffnet Swap-, Stake- und Unstake-Abläufe rund um USDr und sUSDr und bietet ein Live-Experiment dazu, ob Stablecoin-Kapital eine Verbindung zu realen Kreditmärkten herstellen kann.
Die Stablecoin-Plattform von Visa bietet Banken, Fintechs und Zahlungsanbietern einen verwalteten Weg zum Prägen, Bewegen, Speichern und Einlösen von Stablecoins und verlagert die Diskussion von der Einführung von Token auf die betriebliche Infrastruktur.
Tethers US-fokussierter Stablecoin USAT bewegt sich über Ethereum hinaus auf Celo, wo natives Minting, Burning und Gebührenabstraktion die Verwendung regulierter Dollars in zahlungsorientierten Anwendungen einfacher machen.
Die Leitlinien der CFTC zu unbefristeten Verträgen und Sicherheiten für digitale Vermögenswerte geben US-Institutionen einen klareren Weg in globale Krypto-Derivate, während Hebelwirkung, Verwahrung und grenzüberschreitende Risiken ungeklärt bleiben.
Die OCC-Genehmigung von Circle und ein Live-USDC-Margin-Workflow mit Marex zeigen, dass digitale Vermögenswerte immer stärker in regulierte Verwahrungs-, Clearing- und Treasury-Operationen vordringen.
Die x402-Implementierung von Stellar zeigt, wie Stablecoin-Abwicklung, HTTP-Zahlungsbedingungen und Verifizierung durch Moderatoren es Software ermöglichen könnten, digitale Dienste ohne vorgefertigte Konten oder Abonnements zu kaufen.
Der Regelentwurf der Bank of England stellt die sofortige Rückzahlung, die Reservedisziplin und die Aufsicht der Zentralbank in den Mittelpunkt eines Pfads für systemische Sterling-Stablecoins im Jahr 2027.
Der neue v4-Hook-Standard von Uniswap prüft die Wallet-Berechtigung und Liquiditätsberechtigungen auf der Pool-Ebene und bietet tokenisierten Geldern und Wertpapieren einen Weg in den AMM-Handel, ohne auf ein Frontend-Gate angewiesen zu sein.
Die Stablecoin-Plattform von Visa ist weniger eine Krypto-Wallet für Verbraucher als vielmehr eine Betriebsebene für Institutionen, die geregelte Präge-, Einlösungs-, Überweisungs- und Abwicklungskontrollen an einem Ort benötigen.
Der neue Permissioned-Pool-Standard v4 von Uniswap ist eine Wette, dass regulierte Vermögenswerte automatisierte Market Maker nutzen können, ohne auf programmierbare Abwicklung oder Zusammensetzbarkeit verzichten zu müssen.
Die neue Angleichung von SEC und CFTC an die Struktur des Kryptomarktes verlagert die Frage von der Frage, ob digitale Vermögenswerte gehandelt werden, hin zu dem Wo, Wie und nach welchem Regelwerk.
Die Verlängerung der Kommentierungsfrist der CFTC im Juli behält die Marktstruktur für unbefristete Verträge im Fokus, während Krypto-Derivate in Richtung regulierter US-Handelsplätze drängen.
Da Gesetzesentwürfe zur Struktur des Kryptomarkts immer noch mit zeitlichen Risiken behaftet sind, wird die Safe-Harbor-Agenda der SEC zum praktischen kurzfristigen Weg für DeFi-Entwickler.
Der schrumpfende Kalender des Senats vor der Pause und die parallele Marktstrukturagenda der CFTC machen die US-Kryptoregulierung zu einem Test für die gesetzgeberische Bandbreite.
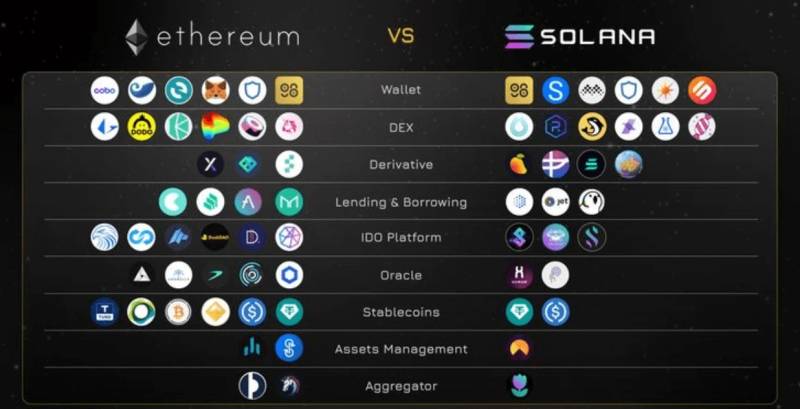
Neue Marktdaten deuten darauf hin, dass die Ethereum-, Solana- und Avalanche-Netzwerke auch bei sinkenden Kosten stärker ausgelastet sind, was den nächsten Test von DeFi auf die tatsächliche Nutzung und nicht nur auf die Token-Preisdynamik allein stellt.
Die von der CFTC am 27. Juli festgelegte Kommentierungsfrist zum 24/7-Handel und zu Kontrakten im unbefristeten Stil gibt Krypto-Veranstaltungsplätzen die formelle Möglichkeit, zu argumentieren, dass Always-on-Märkte klarere US-Derivateregeln benötigen.
Coinbase Asset Management belebt seinen Stablecoin Bootstrap Fund wieder, um USDC-Liquidität in DeFi zu fördern und so einen krypto-nativen Anreiz in ein institutionelleres Marktstrukturierungsinstrument umzuwandeln.
Die Umsetzung des U.S. GENIUS Act rückt den Zeitpunkt der Rücknahme, die Überwachung des Emittenten, die Qualität der Reserven und die bundesstaatliche Aufsicht in den Mittelpunkt der Debatte über die Struktur des Stablecoin-Marktes.
Die aktuellen USDC-Umlaufdaten von Circle und der von Stripe unterstützte Rollout von Ramp zeigen, dass Stablecoins von Krypto-Handelsguthaben in kontrollierte Zahlungsabläufe von Unternehmen übergehen.
Europas MiCA-Übergang ist von der Vorbereitung zur Durchsetzung übergegangen und zwingt Börsen, Depotbanken und an DeFi angrenzende Dienstleister dazu, die Autorisierung nachzuweisen oder EU-Benutzer im Abwicklungsmodus zu belassen.